低資金でフランチャイズ開業はできる?資金が少ない女性の資金計画と本部の選び方
「フランチャイズなら、本部の支援を受けて独立できるかもしれない。でも手元のお金が少なくて、加盟できるか不安」。美容の仕事を続けてきた女性から、よく聞く悩みです。低資金でフランチャイズ開業ができるかは、加盟金の安さではなく「開業までの総額」と「開業後の運転資金」で判断するのが正解です。
加盟金が0円でも、物件費や機材費、毎月のロイヤリティで資金が尽きるケースは珍しくありません。本記事では、総額の出し方を例つきで解説し、足りない分を融資で補う資金計画と、低資金でも無理のない本部の選び方までをまとめました。
低資金でフランチャイズ開業できるかは「加盟金」でなく「総額」で決まる
フランチャイズの募集ページでは、加盟金や「初期費用〇〇万円〜」の数字が目立ちます。しかし、実際に開業するまでには、加盟金以外にも保証金や研修費、物件の取得費、開業後の運転資金が必要になります。表示された金額だけで「これなら無理なく加盟できる」と判断するのは危険です。この章では、総額で考えるべき理由と、かかるお金の全体像、見落としやすい費用を順に確認します。
結論:加盟金の安さだけで選ぶと開業後に資金が足りなくなる
加盟金は、フランチャイズ開業にかかるお金の一部にすぎません。業種や店舗の形によって割合は変わりますが、総額の多くは物件や内装、機材、運転資金が占めます。
たとえば加盟金が50万円安い本部を選んでも、毎月のロイヤリティが3万円高ければ、1年半ほどで差はなくなります。初心者が陥りがちなのは、加盟金を払った時点で手元のお金がほぼなくなり、集客が軌道に乗る前に資金繰りに追われるパターンです。本部を比べるときは、「開業までの総額」と「開業後6か月の支出」をそろえて並べるようにしましょう。
フランチャイズ開業にかかるお金の全体像
フランチャイズ開業のお金は、「本部に払うお金」「店をつくるお金」「開業後に備えるお金」の3つに分けると整理しやすくなります。一般的な金額の幅を次の表にまとめました。
| 区分 | 主な項目 | 一般的な目安 |
|---|---|---|
| 本部に払うお金 | 加盟金・保証金・研修費 | 0〜300万円程度 |
| 店をつくるお金 | 物件取得費・内装費・機材費 | 物件の有無や広さで数十万〜数百万円 |
| 開業後に備えるお金 | 家賃・ロイヤリティ・消耗品・広告費など | 毎月の固定費の3〜6か月分 |
この中で最も幅が大きいのが、店をつくるお金です。本部が用意した物件や店舗の一部を借りる形なら数十万円で済む一方、自分でテナントを借りて内装すると300万円を超えることもあります。
また、開業後に備えるお金は、募集ページの「初期費用」に含まれていないのが普通です。資料を取り寄せたら、どの区分の金額が書かれていて、どれが抜けているかをこの3つの枠で確かめてください。開業までの準備の流れは、次の記事で詳しく解説しています。
関連記事:フランチャイズ開業の流れと資金|未経験でも失敗しない本部選びのコツ
「加盟金0円」「初期費用が安い」本部で見落としやすい費用
「加盟金0円」や「初期費用が安い」とうたう本部は、資金が少ない人にとって魅力的に映ります。ただし、開業時の負担が軽い分、別の形で費用を回収している場合もあります。よくあるのは、機材のリース料やシステム利用料が毎月かかるケースや、材料を本部から割高な価格で仕入れるケースです。
また、中途解約時に高額な違約金が設定されていることもあります。大切なのは、0円や格安の表示をすぐに疑うことではなく、「後から何にいくらかかるか」を書面で確認することです。説明会では「開業後に毎月本部へ支払う金額の合計はいくらですか」と具体的に質問しましょう。0円をうたう仕組みの見分け方は、次の記事で詳しく紹介しています。
関連記事:自己資金0円で開業できる?「開業資金0円」の仕組みと本当に0円かを見極める方法
小資本でフランチャイズ開業するための総額の出し方3ステップ
小資本でフランチャイズに加盟するなら、本部を決める前に「自分の場合の総額」を計算しておくことが欠かせません。総額が分かれば、自己資金で足りるのか、いくら借りればよいのかがはっきりします。この章では、初期費用の書き出し方、ロイヤリティを含めた運転資金の見積もり方、自己資金との差額の出し方を、具体的な数字の例を使って3ステップで解説します。
ステップ1:本部の資料から初期費用を項目ごとに書き出す
最初に、本部の資料や説明会で聞いた金額を項目ごとに書き出します。加盟金・保証金・研修費・物件取得費・内装費・機材費・備品費・開業前の広告費が基本の項目です。たとえば、加盟金100万円・保証金30万円・研修費20万円・物件取得費60万円・内装費150万円・機材費100万円なら、初期費用は460万円です。
ここで大切なのは、空欄を「0円」と思い込まないこと。資料に記載がない項目は、本部に「この費用はどうなりますか」と確認し、回答をメモに残しておきましょう。税込みか税抜きかも本部ごとに異なるため、比較するときはどちらかにそろえると正確になります。
本部を2〜3社比べるときは、同じ表に項目ごとの金額を並べましょう。どこに費用が含まれ、どこが空欄なのかがひと目で分かります。
ステップ2:運転資金はロイヤリティを含めて6か月分を見積もる
次に、開業後に毎月かかるお金を書き出し、6か月分を運転資金として見積もります。家賃・ロイヤリティ・システム利用料・消耗品・広告費・通信費が主な項目です。家賃10万円、ロイヤリティ5万円、その他の経費10万円なら毎月25万円、6か月で150万円。開業直後は売上が少なくてもロイヤリティがかかる定額制の本部もあるため、必ず含めて計算してください。
さらに、自分の生活費も忘れてはいけません。開業して数か月は自分の取り分や生活費を店の売上から出せないことも多いので、生活費3〜6か月分は事業資金とは別に確保しておきましょう。
ステップ3:自己資金との差額を出して調達額を決める
最後に、「初期費用+運転資金」の総額から自己資金を引いて、調達が必要な額を出します。先ほどの例なら総額は610万円。自己資金が100万円なら、足りないのは510万円になります。この差額が大きすぎる場合は、「借りれば何とかなる」と考える前に、物件を小さくする、居抜きを使う、本部が用意する店舗形態を選ぶなど、総額そのものを下げられないか検討しましょう。
目安として、自己資金が総額の2〜3割あると融資の相談が進めやすくなります。差額を書き出したメモは、そのまま融資の相談や家族への説明にも使えます。
フランチャイズの開業資金が足りないときの資金計画
総額と自己資金の差額が分かったら、次はその不足分をどう補うかを考えます。代表的なのは、日本政策金融公庫などの創業融資と、本部が用意する支援制度の2つです。ただし、借りられる額をそのまま借りると、開業後の返済が経営を圧迫します。この章では、不足分の補い方とあわせて、借りすぎを防ぐための返済額の目安も具体的な数字で示します。
日本政策金融公庫などの創業融資で不足分を補う
フランチャイズ開業でも、日本政策金融公庫の「新規開業・スタートアップ支援資金」や、自治体の制度融資を利用できます。公庫のこの制度では、女性や35歳未満の方などが特別利率の対象とされており、設備資金は20年以内、運転資金は10年以内の返済期間が設けられています。フランチャイズの場合、本部の事業モデルや既存店の実績を創業計画書に反映しやすいのが強みです。
一方で、審査では「本部があるから大丈夫」とはみなされず、本人の経験や自己資金の貯め方も見られます。美容業界での経験年数や指名客の数は、具体的な数字で伝えられるよう整理しておきましょう。審査での伝え方は、次の記事で詳しく解説しています。
関連記事:自己資金なしで開業融資は受けられる?美容職の経験と固定客を審査で伝える方法
本部の支援制度(分割払い・融資サポート)を確認する
本部によっては、加盟金の分割払いや機材のリース、創業融資の申し込みサポートなど、資金面の支援制度を用意しています。初期費用を分散できるため、手元の資金が少ない人には心強い仕組みです。
ただし、分割払いやリースは、実質的には「毎月の支払いが増える」ことと同じです。支払い回数や手数料を含めた総支払額、途中で解約した場合の残額の扱いは、契約前に必ず確認してください。
説明会では、「自己資金が〇〇万円しかない場合、どのような支援がありますか」と自分の状況をそのまま伝えるのが近道です。本部の回答が具体的かどうかも、信頼できるかを判断する材料になります。
借りすぎを防ぐ返済額の目安
借りる額を決めるときは、「毎月の返済額が、開業後に見込める月の利益の半分以内に収まるか」を基準にすると安全です。たとえば500万円を金利2.5%、7年(84回)で借りると、毎月の返済額は約6.5万円です。月の利益が13万円以上見込めなければ、生活費を削って返済することになります。利益の見込みは、本部のモデルケースだけでなく、売上がその7割にとどまった場合でも試算しておくと安心です。
また、元金の返済を一定期間待ってもらえる「据置期間」を設けると、売上が安定するまでの負担を軽くできます。ただし据置中も利息の支払いは続き、据置が終わると返済額が増える点には注意が必要です。
日本政策金融公庫「新規開業・スタートアップ支援資金」
https://www.jfc.go.jp/n/finance/search/01_sinkikaigyou_m.html
低資金でも無理のないフランチャイズ本部の選び方
資金が少ない人ほど、本部選びでは「開業後にお金がどれだけ出ていくか」を重視する必要があります。ロイヤリティの方式、中途解約時の違約金、開業後の支援体制は、どれも将来の手元資金に直結するポイントです。この章では、低資金で加盟する人が契約前に確かめておきたい判断基準を、3つの観点から整理します。
ロイヤリティの方式と自分の売上見込みを照らし合わせる
ロイヤリティには、売上に関係なく毎月一定額を支払う「定額制」と、売上に一定の割合をかける「売上歩合」などの方式があります。開業直後の売上が少ない時期は売上歩合のほうが負担は軽く、売上が伸びるほど定額制が有利になるのが一般的です。
たとえば売上歩合5%の場合、月商40万円なら2万円、100万円なら5万円です。定額5万円の本部とは、売上100万円で並ぶ計算になります。大切なのは、本部のモデルケースではなく、自分の指名客数や商圏から見込める売上でどちらが有利かを確かめることです。方式ごとの相場は、次の記事で詳しく比較しています。
関連記事:フランチャイズのロイヤリティ相場は?業種別平均と方式の比較・選び方
閉店・解約したら手元からいくら出ていくかを契約前に試算する
低資金で開業する人にとって怖いのは、うまくいかなかったときに払うお金が手元資金を超えてしまうことです。契約書を受け取ったら「1年目で閉店した場合」を想定し、中途解約の違約金、残っているリース料、物件の原状回復費を書き出して合計しましょう。解約後に同じ業種で開業できない期間(競業避止義務)があるかも、収入が途切れる期間として確認が必要です。
その合計を手元資金と借入の残りで払えるかどうかが、無理のない本部かを見分ける基準になります。公正取引委員会は、契約の期間や更新、解除・中途解約の条件・手続などを、本部が加盟希望者に事前に開示することが望ましいとしています。契約書は署名の少なくとも1〜2週間前に受け取り、分からない条項は弁護士や商工会議所の相談窓口で確認してください。
開業後の支援体制と既存加盟店の実態を確かめる
低資金で開業する人にとっては、開業後の支援がそのまま「潰れにくさ」につながります。余裕資金が少ないと、集客でつまずいたときに広告へ投資して立て直す余力がないためです。確認したいのは、開業前研修の日数、開業後の勉強会や面談の頻度、集客や接客のマニュアルの有無などです。
可能であれば、既存の加盟店オーナー2〜3人に話を聞き、「開業から何か月で赤字を抜けたか」「本部の支援は役立ったか」を確かめると実態が見えます。本部が加盟店の紹介をしぶる場合は、理由を聞いておきましょう。閉店した店舗の数や理由を正直に説明してくれるかどうかも、本部の誠実さを測る目安になります。
公正取引委員会「フランチャイズ・システムに関する独占禁止法上の考え方」
https://www.jftc.go.jp/dk/guideline/unyoukijun/franchise.html
【まとめ】低資金のフランチャイズ開業は総額と運転資金で判断しよう
低資金でフランチャイズ開業できるかは、加盟金の安さではなく、初期費用と運転資金6か月分を合わせた総額で決まります。総額から自己資金を引いた不足分は、創業融資や本部の支援制度で補い、返済額は月の利益の半分以内を目安に。本部選びでは、ロイヤリティの方式と違約金、開業後の支援体制を契約前に確かめることが大切です。
資金面の不安が大きい方こそ、開業後の支援まで含めて本部を比べることをおすすめします。セルフホワイトニングサロン「エクシア」は、自社開発の機材と月額制の収益モデル、定期的な勉強会や面談による伴走で、美容経験者の独立を支えています。開業にかかる費用や資金面の条件は、資料請求で詳しく確認できます。
関連記事 Connection
-
ネイルサロン開業に資格や保健所への届出は必要?初期費用と開業の流れも解説
- 女性の起業
- 開業の流れ・準備
-
店舗の空きスペース活用アイデア|サロンの空きブースで収益を上げる方法と事例
- 儲かるビジネス
- 成功事例
-
自宅サロン開業の手順と必要なものは?資格・資金・賃貸での注意点をまとめて解説
- 女性の起業
- 開業の流れ・準備
-
会社員におすすめのストック型副業一覧!本業と両立できる選び方を解説
- ストック型ビジネス
- 副業・低資金
-
サロンのフランチャイズ比較|ネイル・脱毛・ホワイトニングの費用と違い
- 未経験・資格なし
- 業種選び
-
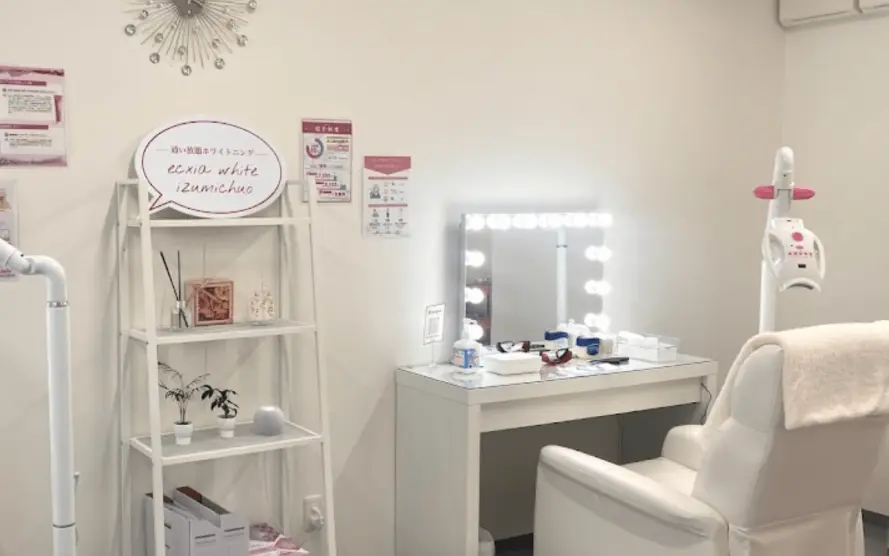
セルフホワイトニングの機械|業務用の種類・価格・導入方法と選び方
- 業種選び
- 開業資金・融資
人気記事ランキングRanking
-
これから伸びる業界2026!将来性のある成長産業と狙い目の仕事とは
- 新規事業・多角化
- 業界トレンド・将来性
- 業種選び
-
実は儲かる仕事の共通点!一人で稼げるビジネス構造と実例
- スモールビジネス
- 起業・独立
-

儲かる商売ランキング最新版|個人でも始めやすい事業と選び方を解説
- 業種選び
- 起業・独立
-
フランチャイズのロイヤリティ相場は?業種別平均と方式の比較・選び方
- フランチャイズ
- フランチャイズの仕組み
- 開業資金・融資
-
40代から独立できる仕事!女性が未経験・資格なしでも開業できる業種
- 女性の起業
- 未経験・資格なし
- 起業・独立
-
新規事業アイデアの出し方と事例一覧|自社に合う参入テーマの見つけ方
- 成功事例
- 新規事業・多角化
- 業種選び