自己資金0円で開業できる?「開業資金0円」の仕組みと本当に0円かを見極める方法
SNSや広告で「自己資金0円で開業できる」という言葉を見て、気になっている人も多いでしょう。貯金がなくても自分のお店が持てるなら、たしかに魅力的な話です。ただ、実際は「0円で始められても、開業後に費用がかかる」ケースがほとんどです。
「0円」の多くは、開業時の支払いがないという意味で、開業後のリース料やロイヤリティ、利益の分配などで回収される仕組みになっています。本記事では、0円開業の仕組みごとに開業後にかかる費用を整理し、「本当に0円か」を自分で見極める計算方法と、契約前のチェックリストを紹介します。
自己資金0円で開業できる?結論は「始められても後から費用がかかる」
「自己資金0円で開業」という言葉には、実はいくつかの意味が含まれています。開業時に支払うお金が0円という意味なのか、開業後も含めて負担がないという意味なのかで、判断はまったく変わるものです。この章では、「0円」が指している範囲を整理したうえで、こうした広告が増えている背景と、0円開業に向いている人・向いていない人の特徴を解説します。
結論:「0円」は「開業時の支払いが0円」という意味が多い
開業資金0円をうたう話の多くは、「開業するときにまとまったお金を払わなくてよい」という意味です。機材や内装の費用がなくなるわけではなく、誰かが先に立て替え、開業後に少しずつ回収する形が一般的です。
たとえば、300万円分の機材をリースで用意すれば、開業時は0円でも毎月6万円前後のリース料が5年間続きます。もちろん、開業時に大金を用意しなくてよいこと自体は大きな利点です。大切なのは、0円という言葉を「負担がない」と受け取らず、「開業後に何を、いくら、何年払うのか」を確かめることです。
SNSや広告で「開業資金0円」が増えている背景
ここ数年、InstagramやTikTokなどで「0円開業」「初期費用0円」といった発信を見かける機会が増えました。背景には、独立したいけれど資金がない人が多いことと、本部や事業者にとって「開業時の壁を下げること」が加盟者を集める有効な方法であることがあります。
日本政策金融公庫の調査では開業費用の平均が1,000万円近くにのぼるため、「0円」はそれだけ強い印象を与えます。ただし短い動画や広告では、開業後の費用や契約条件まで説明しきれないのが普通です。広告を見て興味を持ったら、その場で申し込まず、公式サイトや資料で条件を確かめましょう。
0円開業に向いている人・向いていない人
0円開業に向いているのは、「開業後の支払いを理解したうえで、早く独立して経験を積みたい人」です。初期費用を貯めるのに2〜3年かかるなら、その時間を経営の経験に充てられるのは利点といえるでしょう。
一方、向いていないのは、「とにかくお金をかけずに始めたい」という理由だけで選ぶ人です。開業後の支払いを想定していないと、売上が少ない月に支払いが重くのしかかります。判断の目安は、開業後に毎月必ず出ていくお金を書き出し、「売上が計画の半分の月でも払えるか」を試算できるかどうか。この試算を嫌がらずにできる人なら、0円開業は現実的な選択肢になります。
日本政策金融公庫「刊行物・調査結果」
https://www.jfc.go.jp/n/findings/
「開業資金0円」の主な仕組みと開業後にかかる費用
開業資金0円を実現する仕組みは、大きく「リース」「分割払い」「本部負担」「業務委託」の4つに分けられます。どれも開業時の支払いを抑えられる点は同じですが、開業後にかかる費用の種類や重さはそれぞれ違うのが実情です。この章では、まず4つを表で比べ、そのうえで「リース・分割払い型」と「本部負担・業務委託型」の2つに分けて、お金の流れを具体的に解説します。
仕組み別に見る0円の理由と開業後の費用
4つの仕組みを、「0円になる理由」「開業後にかかる主な費用」「注意したい点」で整理しました。
| 仕組み | 0円になる理由 | 開業後にかかる主な費用 | 注意したい点 |
|---|---|---|---|
| リース | 機材を借りて使う | 毎月のリース料 | 原則として中途解約ができない |
| 分割払い | 初期費用を後払いにする | 毎月の分割金+手数料 | 総支払額が一括より高くなりやすい |
| 本部負担 | 初期費用を本部が立て替える | ロイヤリティ・仕入れ費 | 契約期間と違約金が重い場合がある |
| 業務委託 | 店舗や設備を本部やオーナーが用意する | 売上の一部を渡す | 取り分の上限と顧客の扱い |
表のとおり、どの仕組みでも「開業後に何も払わない」ケースはほとんどありません。ただし、負担の形が大きく異なるのがポイント。リースや分割払いは売上に関係なく毎月一定額が出ていく一方、業務委託は売上が少なければ渡す額も少なくて済む仕組みです。
開業直後の売上が読めない人ほど、「売上が少ない月にいくら出ていくか」を基準に比べると、自分に合う仕組みが見えてきます。これらの方法そのものの比較は、次の記事で詳しく解説しています。
関連記事:自己資金なしで開業する方法は?融資・業務委託・独立支援を比べて選ぶポイント
リース・分割払い型:初期費用が毎月の支払いに置き換わる
リースや分割払い型の0円開業は、初期費用が消えるのではなく、毎月の支払いに置き換わる仕組みです。リース料は、機材の価格に「リース料率」をかけて決まるのが一般的で、料率はリース期間や契約内容によって変わります。たとえば料率が月2%なら、300万円の機材で毎月6万円、60回で合計360万円。一括で購入するより60万円多く払う計算になります。
また、リースは原則として途中で解約できず、店を閉めても残りのリース料を支払う必要があるのが注意点です。分割払いも同様で、手数料や分割回数、支払いが遅れたときの扱いを契約前に確認しておきましょう。
本部負担・業務委託型:利益の分配や契約期間で回収される
本部負担や業務委託型は、初期費用を本部やオーナーが負担する代わりに、開業後の売上や利益から回収する仕組みです。たとえば売上の50%を本部に渡す契約なら、月の売上が40万円のとき自分の取り分は20万円です。売上が少ない月の負担は軽い反面、売上が増えても取り分の割合は変わらないという特徴があります。
また、初期費用を回収するために契約期間が5年など長めに設定され、途中でやめると本部が負担した費用の残りを請求される場合もあります。契約前には「契約期間中に本部へ渡す金額の合計」と「途中解約の条件」を必ず書面でもらいましょう。フランチャイズの資金計画の立て方は、次の記事が参考になります。
関連記事:低資金でフランチャイズ開業はできる?資金が少ない女性の資金計画と本部の選び方
公正取引委員会「フランチャイズ・システムに関する独占禁止法上の考え方」
https://www.jftc.go.jp/dk/guideline/unyoukijun/franchise.html
「0円開業」が本当に0円かを見極める計算方法
0円開業が自分にとって得かどうかは、開業時の支払いではなく、開業後も含めた総額で判断します。難しい計算は必要なく、「毎月必ず出ていくお金」と「契約期間」、「やめるときの費用」が分かれば十分です。この章では、開業後5年間の支払い総額の出し方、見落としやすいランニングコストと運転資金、途中でやめた場合の違約金や残債の確かめ方を、計算例つきで解説します。
開業後5年間の支払い総額を出す
本当に0円かを見極めるには、開業後5年間に本部やリース会社へ支払う金額の合計を出すのがいちばんの近道でしょう。たとえばリース料が月6万円、ロイヤリティが月3万円なら、毎月9万円×60か月で540万円です。「0円」の裏側で、数百万円単位の金額を時間をかけて払う計算になります。
この金額自体が悪いわけではなく、始めやすさと引き換えに納得できるかどうかが判断の分かれ目です。比較するときは、同じ業種で「自分で資金を用意して開業した場合」の5年間の支払い(融資の返済を含む)も並べてみると、差がはっきり見えます。申し込む前に、この2つの数字を紙に書き出しておきましょう。
比較表は「開業時」「毎月」「やめるとき」の3列でつくると、0円をうたう本部とそうでない本部を同じ物差しで比べられます。
ランニングコストと運転資金を別に見積もる
0円開業でも、家賃や消耗品、広告費、通信費といったランニングコストは自分で負担するのが一般的です。本部の資料には本部への支払いだけが書かれていることもあるため、それ以外の費用は自分で足して計算しましょう。
たとえば家賃8万円、その他の経費5万円なら、本部への支払いとは別に毎月13万円が必要です。さらに、開業直後は売上が安定しないため、これらの支払いをまかなう運転資金も3〜6か月分は用意しておきたいところ。つまり「自己資金0円」でも、実際には数十万円の手元資金があると安心ということです。この運転資金を融資で用意する方法もあります。
関連記事:自己資金なしで開業融資は受けられる?美容職の経験と固定客を審査で伝える方法
途中でやめたときの違約金と残債を確認する
0円開業で特に見落としやすいのが、途中でやめたときの費用です。リースなら残りのリース料、分割払いなら残りの分割金、本部負担型なら本部が立て替えた費用の残りや違約金を、やめる時点でまとめて支払う契約があります。
たとえば月6万円、5年のリースを2年でやめると、残り36か月分の216万円を請求される計算です。店を閉めるときは売上が落ちていることが多く、ここで大きな支払いが発生すると生活にも影響します。契約前には「1年目・2年目・3年目にやめたら、それぞれいくらかかるか」を本部に具体的に質問し、答えを書面で受け取っておきましょう。
0円開業の契約前に確認したいチェックリスト
計算で総額を確かめたら、最後に契約内容と勧誘のされ方をチェックしましょう。良い条件に見えても、書面の内容が説明と違っていたり、契約を急がされたりする場合は注意が必要です。この章では、契約前に確認したい項目をチェックリストにまとめ、強引な勧誘への注意点と、迷ったときに無料で利用できる相談先を紹介します。
契約前に確認したい7つの項目
契約書に署名する前に、次の7つを書面で確認できているかチェックしてください。
- □ 開業後に本部・リース会社へ毎月支払う金額の合計
- □ 契約期間と、期間中の支払い総額
- □ 途中解約時の違約金・残債の金額
- □ 材料や消耗品を本部から購入する義務とその価格
- □ 家賃・広告費など、自分で負担する費用の範囲
- □ 契約終了後の競業避止義務の有無と期間
- □ 売上や収入の予測の根拠(既存店の実績など)
このうち、1つでも「口頭では説明されたが、書面にはない」項目があるなら、署名は待ちましょう。
特に7つ目の売上予測は、「月収〇〇万円も可能」といった言葉だけで判断せず、その数字がどの店舗の、開業何か月目の実績なのかまで確認するのが大切です。公正取引委員会のガイドラインでも、本部が売上や収益の予測を示す場合は、類似した環境の店舗の実績など十分な根拠を示すことが求められています。チェックがすべて埋まってから判断しても、遅すぎることはありません。
「その場で契約を迫る」勧誘には注意する
「今月中に契約すれば0円」「枠があとわずか」と契約を急かす勧誘には、特に注意が必要です。契約内容を落ち着いて比べる時間を与えないのは、説明したくない条件があるサインとも考えられます。
また、「仕事を紹介するので、そのために機材や研修を購入してほしい」という勧誘は、特定商取引法の「業務提供誘引販売取引」にあたる場合があります。条件を満たせば、契約書面を受け取ってから20日間はクーリング・オフができる仕組みです。勧誘を受けたらその場では決めず、「持ち帰って検討します」と伝えて書類をもらい、最低でも1週間は考える時間をとりましょう。
迷ったときに利用できる相談先
契約内容に不安があるときは、ひとりで決めずに第三者に相談するのが安全です。勧誘のされ方や契約トラブルについては、消費者ホットライン「188」に電話すると、近くの消費生活センターなどの相談窓口を案内してもらえます。
事業計画や収支の見通しについては、商工会議所・商工会の経営相談や、国が各都道府県に設置している「よろず支援拠点」も無料で利用可能です。相談の際は、契約書の写しや説明資料、自分で計算した5年間の支払い総額を持参すると、具体的なアドバイスを受けやすくなります。
消費者庁「特定商取引法ガイド」
https://www.no-trouble.caa.go.jp/
【まとめ】自己資金0円で開業するなら開業後の支払い総額で判断しよう
「開業資金0円」の多くは開業時の支払いが0円という意味で、リース料やロイヤリティ、利益の分配などで開業後に回収されます。判断するときは、開業後5年間の支払い総額、自分で負担するランニングコストと運転資金、途中でやめたときの費用の3つを確認しましょう。契約は書面で条件がそろってから、落ち着いて決めれば十分間に合います。
「開業後にかかる費用まで含めて、納得してから独立を決めたい」という方は、セルフホワイトニングサロン「エクシア」の資料も比較の材料にしてみてください。自社開発の機材と月額制の収益モデル、開業後の伴走体制を整えています。開業時・開業後にかかる費用や資金面の条件は、資料請求で確認できます。
関連記事 Connection
-
ネイルサロン開業に資格や保健所への届出は必要?初期費用と開業の流れも解説
- 女性の起業
- 開業の流れ・準備
-
店舗の空きスペース活用アイデア|サロンの空きブースで収益を上げる方法と事例
- 儲かるビジネス
- 成功事例
-
自宅サロン開業の手順と必要なものは?資格・資金・賃貸での注意点をまとめて解説
- 女性の起業
- 開業の流れ・準備
-
会社員におすすめのストック型副業一覧!本業と両立できる選び方を解説
- ストック型ビジネス
- 副業・低資金
-
サロンのフランチャイズ比較|ネイル・脱毛・ホワイトニングの費用と違い
- 未経験・資格なし
- 業種選び
-
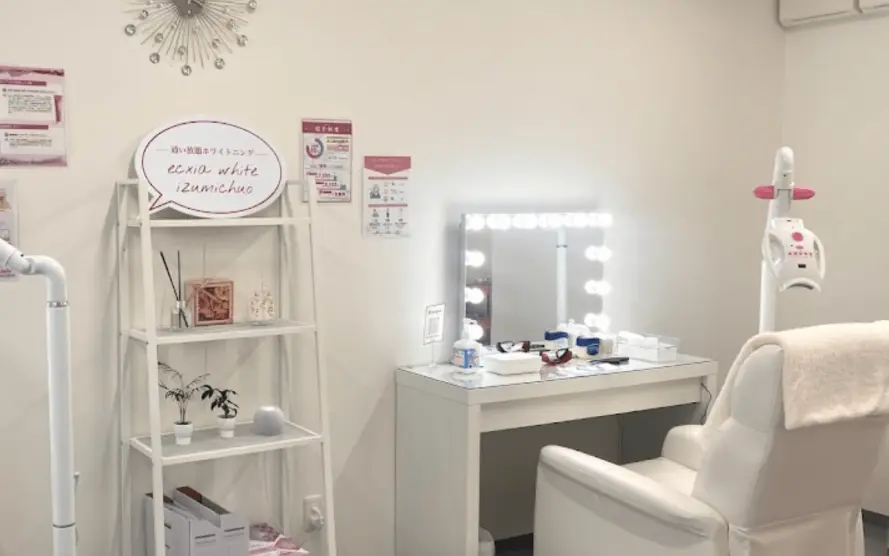
セルフホワイトニングの機械|業務用の種類・価格・導入方法と選び方
- 業種選び
- 開業資金・融資
人気記事ランキングRanking
-
これから伸びる業界2026!将来性のある成長産業と狙い目の仕事とは
- 新規事業・多角化
- 業界トレンド・将来性
- 業種選び
-
実は儲かる仕事の共通点!一人で稼げるビジネス構造と実例
- スモールビジネス
- 起業・独立
-

儲かる商売ランキング最新版|個人でも始めやすい事業と選び方を解説
- 業種選び
- 起業・独立
-
フランチャイズのロイヤリティ相場は?業種別平均と方式の比較・選び方
- フランチャイズ
- フランチャイズの仕組み
- 開業資金・融資
-
40代から独立できる仕事!女性が未経験・資格なしでも開業できる業種
- 女性の起業
- 未経験・資格なし
- 起業・独立
-
新規事業アイデアの出し方と事例一覧|自社に合う参入テーマの見つけ方
- 成功事例
- 新規事業・多角化
- 業種選び